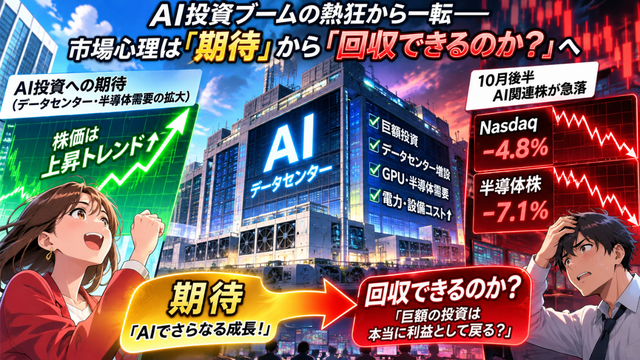
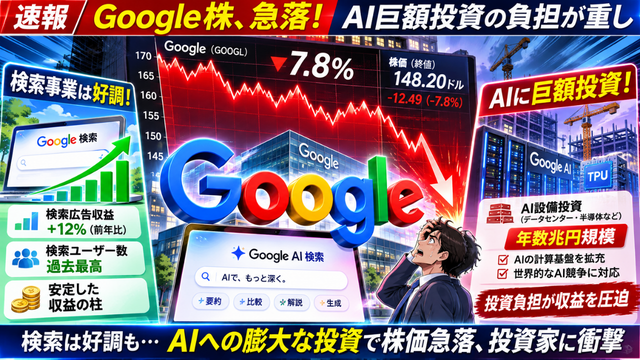
2026年10月は、AI投資を見る株式市場の空気が大きく変わった1か月になりました。
月初にはAI関連株への期待を背景にNasdaqが最高値圏にありましたが、その後はAIインフラへの巨額投資、借金の増加、そして「本当に利益として回収できるのか」という疑問が急速に強まります。
10月30日にはNasdaqが2.9%近く下落し、Intelは約29%急落。Nasdaq 100は10月だけで5.8%超下落し、時価総額では2兆ドル以上が失われる見通しとなりました。
ただし、これは「AIが終わった」という話ではありません。
むしろ2026年10月は、市場がAI企業を見る基準を「どれだけAIに投資しているか」から「その投資をいつ回収できるのか」へ切り替えた月だったと考えた方が分かりやすいでしょう。
月初はまだAI相場の熱気が残っていた
10月6日、Nasdaqは史上最高値を記録しました。
AI向けGPU、クラウド、データセンターへの需要は依然として強く、「AIインフラへ資金を投入できる企業ほど将来有利になる」という成長ストーリーそのものは崩れていませんでした。
実際、AI投資は米国経済の成長要因にもなっています。Reutersが紹介したエコノミスト予測では、2026年第3四半期にはAI関連の設備投資が企業投資を大きく押し上げたとみられています。
ところが10月中旬から、市場の関心はAI需要そのものではなく、その資金をどこから持ってくるのかへ移っていきます。
中旬から「AIの借金」が意識され始めた
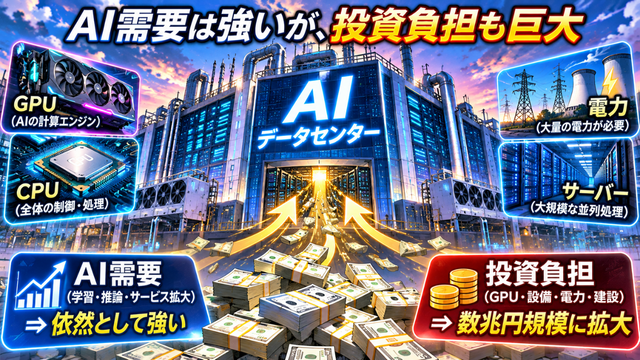
データセンター建設には、GPUだけでなく土地、電力設備、ネットワーク、冷却設備まで必要です。
しかも投資額があまりに巨大になったことで、企業が手元資金だけで賄うことが難しくなり、社債や借り入れ、リースなど外部資金への依存が強まっています。
10月19日にはS&P Globalが、Amazon、Microsoft、Alphabet、Oracle、Meta、SpaceXの6社について、2025年から2030年までのAI関連設備投資が7兆ドルを超えるとの推計を示しました。さらに公開されている数字だけでは見えないAI関連債務が存在する可能性にも言及しています。
市場が怖がり始めたのはAIの失敗ではなく、「成功するまでに一体いくら必要なのか分からない」という状態です。
好決算でも株が売られる異変
10月後半になると、その変化が決算にはっきり表れました。
Metaは業績自体が大きく崩れたわけではありません。それでもAI投資のために追加資金が必要になるとの見方から株価は週間で約10%下落しました。
さらにS&P Globalは10月30日、Metaの格付け見通しを「安定的」から「ネガティブ」へ変更。2026年の設備投資見通しは1350億~1450億ドルで、第3四半期には21億2000万ドルのフリーキャッシュフロー赤字を計上しています。
Alphabetも同様です。
売上だけを見ると大崩れではありませんでしたが、巨額の設備投資によって約90億ドルのキャッシュ流出となったことが嫌気され、時間外取引で株価が約10%下落しました。
逆にMicrosoftは約190億ドルのフリーキャッシュフローを確保し、市場から比較的高く評価されました。
この差は非常に象徴的です。
「AIに投資しているか」ではなく、「AIに投資しながら現金を残せているか」が評価され始めています。
Intel約29%急落が月末の象徴に
そして10月30日、Intel株は28.6%下落しました。
次四半期の売上見通しが市場予想を10億ドル以上下回り、2026年にプラスのキャッシュフローを確保できないとの見通しが嫌気されました。
IntelはAIに乗り遅れているから売られた、という単純な話ではありません。
AIエージェントやチャットボットを支えるCPU需要そのものは強く、株価も急落前まで大きく上昇していました。
問題は、その需要に応えるための生産能力拡大に巨額の資金が必要である一方、十分な製品供給ができず、PC市場の弱さやメモリー価格上昇まで重なったことです。
AI需要が強くても儲かるとは限らない。
これを市場に強烈に見せつけたのがIntelだったと思います。
Big Techは稼いだ現金を株主よりAIへ回している
もう一つ見逃せない数字があります。
Reutersによると、大手テック5社は2026年1~9月に設備投資へ5569億ドルを投入しました。設備投資額が営業キャッシュフローを上回るのは、少なくとも2011年以降で初めてです。
一方、株主へ還元した営業キャッシュフローの割合は9.3%まで低下し、少なくとも15年間で最低となりました。自社株買いも前年から83%減少しています。
AI投資のために企業が成長資金を使うこと自体は悪いことではありません。
ただ、これまでBig Tech株を支えてきた「大量に稼ぎ、大量に自社株を買う」という構造まで変わるなら、投資家がより厳しく投資効果を求めるのは当然です。
10月31日にはOpenAIの資金調達にも変化
そして10月最後の日には、非上場AI企業にも変化が波及しました。
Financial Timesの報道をReutersが伝えたところによると、OpenAIは新たな資金調達目標を100億ドル引き下げ、約200億ドルに変更したとされています。希望する企業評価額も従来報道より引き下げられたと伝えられました。
もちろん、これだけでOpenAIへの投資意欲が失われたとは言えません。
それでも「AIならいくらでも資金が集まる」という環境から、投資家側も価格と回収可能性を選別する段階へ入り始めたことを示す出来事としては興味深いところです。
2026年10月は「AIバブル崩壊」ではなく選別開始の月
10月の出来事を見ていると、AIバブルが崩壊したと表現するのはまだ早いでしょう。
Amazon Web ServicesやMicrosoftのクラウドなどAI需要は依然強く、AI関連設備投資そのものも米国経済を押し上げています。
一方で、市場の質問は完全に変わりました。
「AIをやっているか」
ではなく、
「いくら使うのか」
「どこから資金を調達するのか」
「いつ利益になるのか」
「投資した設備は何年使えるのか」
が問われています。
最新GPUやAIサーバーの陳腐化が想定より速ければ、減価償却期間そのものも問題になります。Reuters Breakingviewsの試算では、大手4社のデータセンター設備の耐用年数を1年短くするだけで、2027年の合計純利益が約360億ドル減る可能性があります。
私はむしろ、ここからがAI市場の本番だと思っています。
これまではAIに大金を投入するだけでも評価されました。しかし今後は、巨額投資を続けながら利益とキャッシュを残せる企業と、資金調達に追われる企業との差がはっきりしてくるでしょう。
2026年10月は「AI熱狂が終わった月」ではありません。
AIが夢だけで評価される時期が終わり、数字で実力を証明しなければならない時代へ入った月だったのではないでしょうか。
コメント